新築戸建てを購入する際の経費について全て解説します。
- 新築戸建ての購入を検討している人
- 諸費用の計算方法を知りたい人
- 諸費用の相場を知りたい人
- 諸費用の内訳を知りたい人
新築戸建ての購入経費一覧
下記は、4,000万円の新築戸建てを購入した場合の諸費用一覧です。
| ■概算諸費用一覧 | ||
| 共通費用 | ||
| 売買契約書印紙代 | 10,000 | 円 |
| 表示登記 | 93,500 | 円 |
| 登記費用(所有権移転・抵当権設定等) | 400,000 | 円 |
| 固定資産税・都市計画税清算金 | 50,000 | 円 |
| 管理費・修繕費 清算金 | 円 | |
| 火災保険料 | 250,000 | 円 |
| 仲介手数料 | 1,386,000 | 円 |
| 契約書作成手数料 | 100,000 | 円 |
| ローン事務手数料 | 150,000 | 円 |
| 住宅ローン諸費用 | ||
| 金銭消費貸借契約印紙代 | 0 | 円 |
| 事務手数料 | 880,000 | 円 |
| 融資保証料 | 円 | |
| 振込手数料 | 2,000 | 円 |
| 円 | ||
| フラット35等諸費用 | ||
| 金銭消費貸借契約印紙代 | 円 | |
| 事務手数料 | 円 | |
| 団体信用生命保険料(初年度分) | 円 | |
| フラット35適合証明書取得費用 | 円 | |
| 振込手数料 | 円 | |
| 円 | ||
| その他 | ||
| 円 | ||
| 円 | ||
| 概算諸費用合計 | 3,321,500 | 円 |
諸費用の相場は物件価格の8%程度
| 物件価格 | 8% |
|---|---|
| 2,000万 | 160万 |
| 3,000万 | 240万 |
| 4,000万 | 320万 |
| 5,000万 | 400万 |
| 6,000万 | 480万 |
| 7,000万 | 560万 |
| 8,000万 | 640万 |
諸費用の相場は、おおよそ物件価格の8%程度が目安です。
削減できる項目2つ
① 契約書作成手数料10万円は削減できる
新築戸建ての場合、契約書は売主である不動産業者が作成することが多いです。
買主側の不動産業者はそもそも作成していません。
② ローン事務手数料15万円は削減できる
不動産業者によっては請求される項目です。
支払う必要のない不動産会社に依頼するようにしましょう。
戸建てとマンションの諸費用の違いは3つだけ
マンションだけかかる・増額する諸費用
- 管理費・修繕積立金の清算金
戸建てだけかかる・増額する諸費用
- 土地家屋調査士による建物の表示登記(新築のみ)
- 火災保険(木造戸建てはマンションの2〜3倍)
マンションと戸建てを比べると、実はこの3つしか違いがありません。
新築戸建ては仲介手数料を無料にできる
仲介手数料を無料にしてしまうと、不動産業者の利益は0円になってしまうため、普通では考えられないことですが、これには無料にできる仕組みがあります。
結論から言うと、買主から仲介手数料の支払いがない場合、売主から仲介手数料の支払いを受けています。
売主からもらっているため、買主からもらわなくても問題ないということですね。
下の絵では、左が売主、真ん中が不動産仲介、右が買主です。
真ん中の不動産仲介は、売主と買主の両方の不動産業者として契約を締結します。
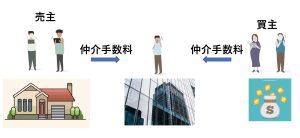
買主から仲介手数料の支払いを受ける場合には、売主からもらう仲介手数料も合わせると、倍の金額の利益を得ることができます。
4,000万円の物件であった場合、仲介手数料は税込1,386,000円です。
そのため、買主から1,386,000円、売主からも1,386,000円の利益を得ることができ、合計で2,772,000円の利益になります。
これを不動産業界では「両手仲介」と言います。
仲介手数料無料の業者は、買主からの仲介手数料を無料にしているため、売主から得られる1,386,000円が利益になります。
つまり、仲介手数料無料とは、単に利益を半分にして、買主側が支払う手数料を無料にしているということです。
当然、利益に倍の差があるため、世の中の不動産業者のほとんどが両手仲介を狙って営業活動をしています。
下の図は、左から売主、売主側仲介、買主側仲介、買主です。
業界用語で「わかれ」という取引形態で、売主と買主それぞれに不動産仲介が存在します。
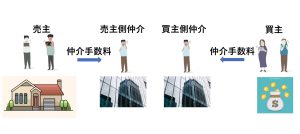
買主は買主側不動産仲介へ仲介手数料を支払います。
このパターンだと、売主から仲介手数料を受けることができないため、買主側不動産仲介は買主に仲介手数料を無料とするサービスを提供することが難しくなります。
しかし、仲介手数料無料業者の多くは、この例でも完全無料とはいかないものの、割引サービスを実施している会社が多いです。
よくある質問Q&A
- 「諸費用が物件価格の8%」というのはどこから来た数字か?
-
ローンを利用して仲介経由で購入する場合に発生する費用の合計が、物件価格の5〜8%程度になることが多いため、上限目安として使われています。登記費用・ローン手数料・仲介手数料・火災保険・印紙税などを合算するとこの程度になるのが一般的です。売主直売や現金購入では3〜5%に下がることも多いです。
- 諸費用の中で金額が大きい項目はどれか?
-
仲介手数料が最大の項目で、物件価格の3%+6万円が上限。4,000万円の物件なら最大126万円になります。次に住宅ローン事務手数料(定率型は融資額の1〜2%)、登記費用(30〜60万円)と続きます。この3項目だけで全体の諸費用の7〜8割を占めることが多いです。
- 諸費用を住宅ローンに組み込む場合のデメリットは?
-
総返済額が増えます。例えば200万円の諸費用を35年ローン・金利1%で借りると、最終的な利息負担が約37万円増えます。また諸費用込みのローン審査は物件担保評価を超えたオーバーローンになりやすく、審査が厳しくなるケースもあります。自己資金で賄えるなら、その方が総コストは低くなります。
- 購入後すぐに払う必要がある諸費用の合計は大体いくらか?
-
契約時に手付金(物件価格の5〜10%)と印紙税を払い、引渡し時にローン事務手数料・登記費用・火災保険を支払うのが一般的な流れです。3,500万円の物件だと契約時に200〜250万円、引渡し時にさらに100〜150万円の現金が必要になります。合計350〜400万円の現金を事前に確保しておくのが現実的な準備です。
- 「諸費用ゼロ」という広告は信用できるか?
-
「諸費用無料」ではなく「仲介手数料無料」が正確な表現のことがほとんどです。登記費用や火災保険まで無料になるわけではないので、必ず内訳の詳細を確認してください。見た目の「無料」に引っ張られて他の費用を見落とすのが、諸費用トラブルの典型パターンです。
まとめ
- 不動産業者は諸費用をきちんと説明しない会社も意外と多いです。
- 家探しをするときは、物件価格の 8% を見ておけば大きくズレません。
- マンションと戸建ての諸費用の違いは 3つだけ。
- マンションでも戸建てでも、諸費用は物件価格の8%で見ておけば安心です。
マンションについての情報発信はこちら⇒ トップページ – ミクロ不動産